根据国家税务总局公告2015年第19号《国家税务总局关于全面推行增值税发票系统升级版有关问题的公告》第五条红字发票开具规定:
“专用发票已交付购买方的,购买方可在增值税发票系统升级版中填开并上传《开具红字增值税专用发票信息表》或《开具红字货物运输业增值税专用发票信息表》。《信息表》所对应的蓝字专用发票应经税务机关认证(所购货物或服务不属于增值税扣税项目范围的除外)。”
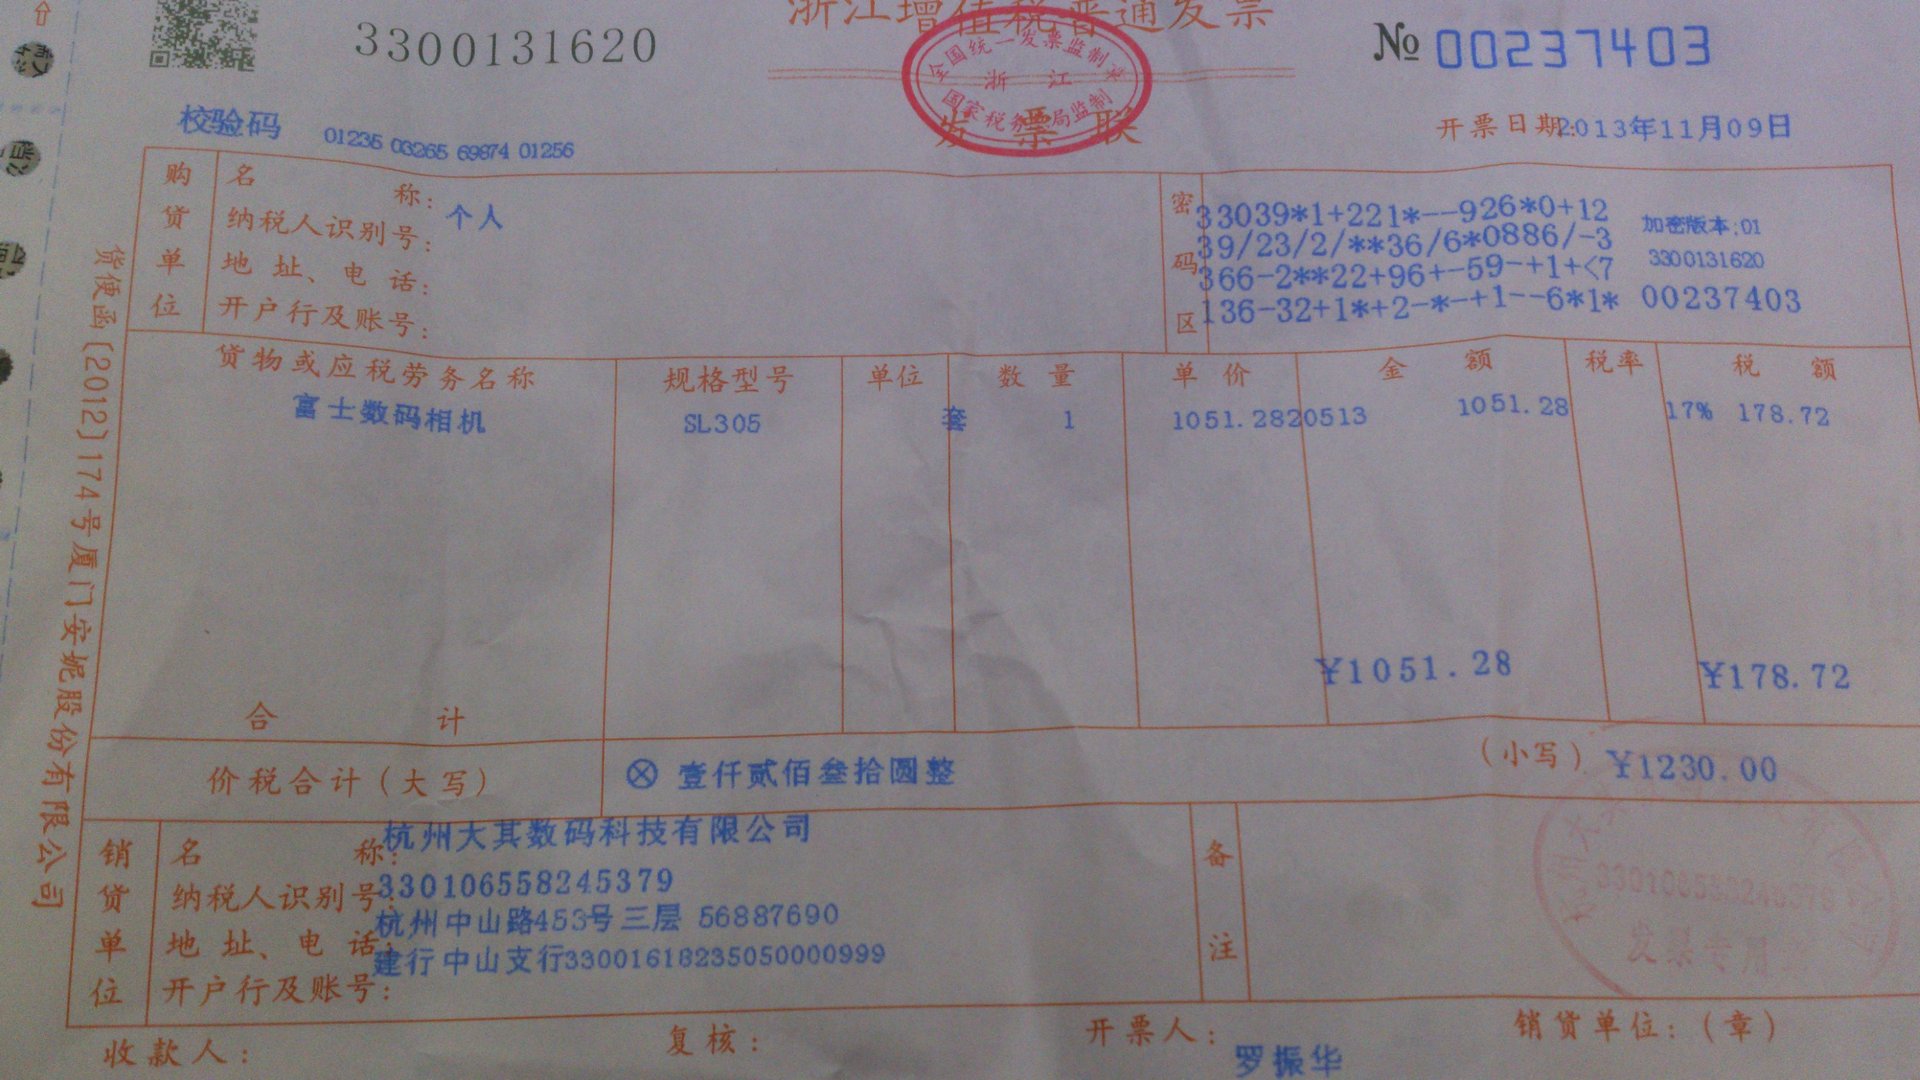
符合作废条件的(同时符合以下条件),发票注明作废,开票软件注明作废。
(一) 收到退回的发票联、抵扣联时间未超过销售方开票当月;
(二) 销售方未抄税并且未记账;
(三) 购买方未认证或者认证结果为“纳税人识别号认证不符”、“专用发票代码、号码认证不符”。
参考资料来源:百度百科-红字发票